A technológia egyre több rögzítési és ellenőrzési feladatot vesz át. Ettől a könyvelő szerepe nem szűkül, hanem közelebb kerül a cégvezető valódi kérdéseihez.
A régi határvonal egyszerű volt
A hagyományos felosztásban a könyvelő összegyűjtötte és rögzítette a bizonylatokat, elkészítette a bevallásokat, majd jelezte, mennyi adót kell fizetni. A pénzügyi tanácsadó ezzel szemben előre tekintett: terveket készített, összehasonlította a lehetőségeket, és segített értelmezni, hogyan hat egy döntés a vállalkozás pénzére.
Ez a különbség sokáig technikai okokból is fennmaradt. A könyvelési adatok jellemzően későn, több kézi lépés után és nehezen használható formában álltak rendelkezésre. Mire elkészült egy havi kimutatás, a cégvezető gyakran már a következő időszak problémáit kezelte.
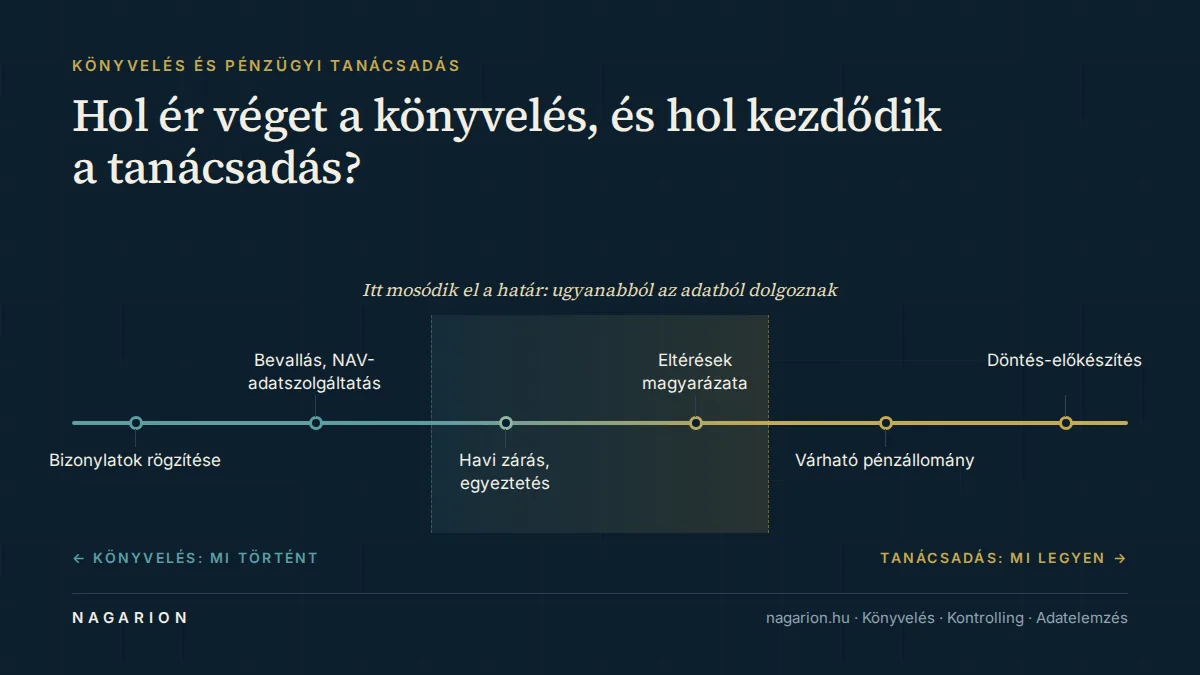
A digitális számlázás, a banki adatkapcsolatok, a felhőalapú rendszerek és az automatizált egyeztetések ezt a helyzetet fokozatosan megváltoztatják. A határ azért mosódik el, mert ugyanaz az adat ma már a megfelelés mellett a napi működés megértését is szolgálhatja.
A könyvelés folyamatos adatáramlássá válik
Magyarországon az Online Számla rendszerben minden, az áfaszabályok hatálya alá tartozó számláról adatot kell szolgáltatni. Az eÁFA 2024 februárjától már áfabevallás benyújtására is használható, és webes, illetve gép-gép kapcsolatot kínál. Az Európai Unió 2025-ben elfogadott ViDA csomagja pedig 2030-tól a határon átnyúló vállalkozások közötti ügyleteknél digitális adatszolgáltatást vezet be, majd 2035-ig fokozatosan közelíti egymáshoz a tagállami rendszereket.
Ezek a változások nem jelentik azt, hogy a könyvelés automatikusan hibátlanná válik. Azt jelentik, hogy egyre több adat érkezik közvetlenül a számlázó, banki és adóhatósági rendszerekből. Kevesebb időt kell ugyanannak az adatnak az újbóli begépelésére fordítani, több idő maradhat az eltérések megértésére és a hiányzó információk tisztázására.
A könyvelő így hamarabb láthatja, ha egy számla adata hibás, egy partner fizetése késik, vagy egy költség szokatlanul megugrik. A cégvezető pedig nemcsak egy bevallási eredményt kaphat, hanem rendszeresebb képet a bevételek, kiadások és pénzmozgások alakulásáról.
Az automatizálás nem oldja meg az adatminőséget
Az adatkapcsolat önmagában nem teszi pontossá az adatot. A NAV 2025-ben azért szigorította több Online Számla ellenőrzési szabályát, mert a hibás vagy hiányos adatszolgáltatás a hatósági rendszerek és az azokra épülő ügyfélfolyamatok működését is rontja. Egy technikailag beérkezett számla tartalma még lehet hibás, hiányos vagy rosszul besorolt.
Ugyanez igaz a vállalati pénzügyi rendszerekre. Ha a költségeket következetlenül könyvelik, a partnerek azonosítása nem egységes, vagy a teljesítési időszakok nincsenek megfelelően kezelve, akkor az automatizált kimutatás gyors lesz, de nem feltétlenül lesz helyes.
A technológia ezért nem váltja ki a szakmai kontrollt. Láthatóbbá teszi a hibákat, gyorsítja az egyeztetést, és csökkentheti az ismétlődő munkát. A könyvelőnek továbbra is értenie kell, mit jelent az adat, milyen szabály vonatkozik rá, és mikor szükséges további információt kérni.
A könyvelési adatból vezetői kép készülhet
A könyvelés alapvetően a megtörtént gazdasági eseményeket rögzíti. A cégvezető kérdései viszont rendszerint előre mutatnak. Mennyi pénz marad három hónap múlva. Elbírja-e a vállalkozás egy új munkatárs költségét. Melyik szolgáltatás hoz valódi eredményt. Mikor érdemes beruházni, és mikor kell inkább tartalékot képezni.
A pontos könyvelés ezekhez szükséges alap, de önmagában még nem válasz. A vezetői képhez a könyvelési adatokat össze kell kapcsolni a kintlévőségekkel, a várható kiadásokkal, a szerződésekkel, a létszámtervekkel és az üzleti célokkal. A múltbeli eredményt át kell fordítani olyan összefüggésekre, amelyekből a következő lépés megítélhető.
Itt kezdődik a pénzügyi tanácsadói szerep. Nem egy újabb kimutatás átadásáról van szó, hanem arról, hogy valaki felteszi a következő kérdést is. Mi okozta az eltérést. Egyszeri vagy tartós változás történt. Mi történik, ha a vevők később fizetnek, az árfolyam elmozdul, vagy a bérek gyorsabban nőnek a bevételnél.
A szakmai határ továbbra is fontos
A könyvelés és a pénzügyi tanácsadás közeledése nem jelenti a felelősségi körök összekeverését. Az adózási és számviteli megfelelés, a vezetői elemzés, a jogi tanácsadás és a befektetési döntés eltérő szakértelmet és felelősséget igényel.
Egy korszerű pénzügyi partner világosan jelzi, hogy melyik állítás könyvelési tény, melyik becslés, és melyik üzleti feltételezés. Egy előrejelzés nem bevallás, egy vezetői mutató nem számviteli beszámoló, egy lehetséges forgatókönyv pedig nem biztos ígéret.
A jó együttműködésben ezért nem a határok eltűnése a cél. Az a cél, hogy az adatok, a szakmai értelmezés és a vezetői döntés között ne legyenek felesleges szakadékok.
Mit várjon ma egy cégvezető
Egy fejlődő KKV számára ma már kevés lehet az a válasz, hogy a bevallás időben elkészült. A megfelelés alapkövetelmény. Emellett érdemes azt is megvizsgálni, milyen gyorsan és milyen formában kap használható pénzügyi információt a vezető.
Az alábbi kérdések segítenek felmérni, mennyire támogatja a jelenlegi pénzügyi működés a cég irányítását.
• A havi zárás után mikor áll rendelkezésre megbízható vezetői összefoglaló
• Elkülönülnek-e a rendszeres működési költségek az egyszeri tételektől
• Látható-e előre a várható pénzállomány és a nagyobb fizetési kötelezettségek hatása
• Követhető-e, mely termékek, szolgáltatások vagy ügyféltípusok adják az eredmény nagy részét
• Van-e rendszeres egyeztetés arról, mit jelentenek a számok és milyen kérdést érdemes tovább vizsgálni
Ha ezekre nincs egyértelmű válasz, a probléma nem feltétlenül a könyvelés pontatlansága. Lehet, hogy a könyvelési adat még nem kapcsolódik össze azzal a pénzügyi nézőponttal, amelyre a vezetésnek szüksége van.
A technológia több időt adhat az értelmezésre
A fejlődés legfontosabb hatása nem az, hogy eltűnik a könyvelő. Az ismétlődő adatmunka egy része gyorsabbá válik, miközben nő az adatminőség, az ellenőrzés és az értelmezés jelentősége. A szakmai munka értéke egyre kevésbé a rögzített tételek számában, inkább a tiszta pénzügyi képben mérhető.
A könyvelés így belépési pont marad. A következő szint az, amikor a cégvezető már nemcsak azt tudja, mi történt, hanem azt is érti, miért történt, és milyen következménye lehet a következő döntésének.
Related articles
- What does a good leadership report show? – how to create a financial picture that can be used from the accounting data.
- AI a gyakorlatban: adatok, kontroll és megtérülés – mikor segít valóban az AI a pénzügyi és adminisztrációs folyamatokban.
More articles on Bookkeeping in this area.
Next step
Nézzük át, hol tart a könyvelésed, és milyen pénzügyi képet kapsz belőle. Kérj egy 30 perces konzultációt a Nagarion csapatától.
Sources
1. Nemzeti Adó- és Vámhivatal (2024) Az Online Számla rendszer használata
2. Nemzeti Adó- és Vámhivatal (2024) Felkészülés az eÁFA használatára
3. Nemzeti Adó- és Vámhivatal (2025) Módosulnak az Online Számla rendszer validációi
4. European Commission (2025) Adoption of the VAT in the Digital Age package
5. International Federation of Accountants (2022) AI and Intelligent Automation in Accounting and Finance