A vállalkozás már most is rengeteg pénzügyi adatot rögzít. A valódi kérdés az, hogy ezekből mikor lesz érthető összefüggés és használható vezetői információ.
A szám önmagában még nem válasz
Egy vállalkozás működése folyamatosan adatot termel. Számlák, banki tranzakciók, fizetési határidők, költségek, bérek, értékesítések és költségvetések kerülnek különböző rendszerekbe. Ezek az adatok szükségesek a könyveléshez és a megfeleléshez, de megfelelő értelmezés nélkül keveset mondanak arról, hogyan alakul valójában a cég működése.
Egy táblázatban minden szám pontos lehet, a vezető mégsem feltétlenül látja, melyik változás fontos. Növekedett a bevétel, de közben romlott az eredmény. Több lett az ügyfél, de nőtt a kintlévőség. Egy költség önmagában alacsonynak tűnik, több hónapon keresztül azonban már jelentős összeget visz el.
A vezetői riport feladata nem az, hogy még több számot mutasson. Az a célja, hogy láthatóvá tegye a változást, az eltérést és azokat a pontokat, amelyekkel érdemes foglalkozni.
A jó vezetői riport összehasonlít
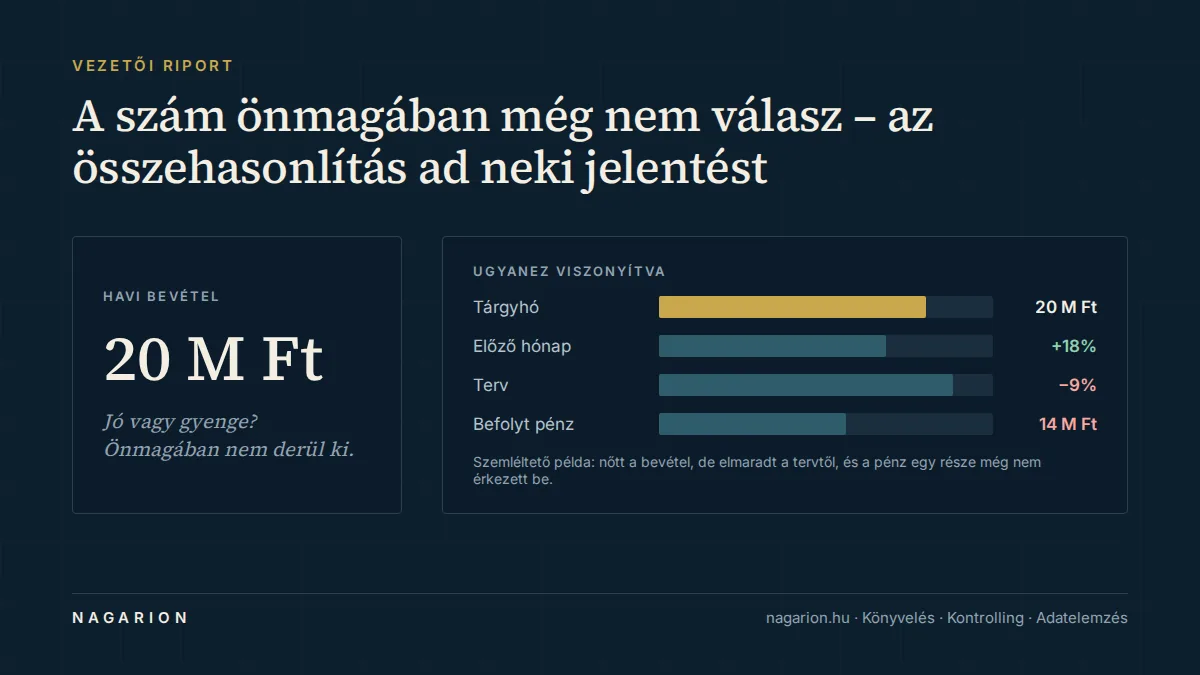
Egyetlen szám ritkán értelmezhető önmagában. A 20 millió forintos havi bevétel lehet jó vagy gyenge eredmény attól függően, hogy mennyi volt az előző hónapban, mit terveztünk, milyen költség mellett keletkezett, és mennyi pénz érkezett meg belőle ténylegesen.
Az összehasonlítás ad jelentést az adatnak. A vezetői riport ezért nem pusztán az aktuális értéket mutatja, hanem megfelelő viszonyítási pontot is ad hozzá.
Érdemes lehet összevetni:
- az aktuális időszakot az előző hónappal vagy az előző év azonos időszakával;
- a tényleges eredményt a tervvel;
- az egyes ügyfelek, termékek vagy szolgáltatások teljesítményét;
- a bevétel változását a kapcsolódó költségekkel;
- a kiállított számlákat a tényleges pénzbeérkezéssel.
A megfelelő összehasonlítás sokszor többet mond, mint egy részletes táblázat. Nemcsak azt mutatja meg, mi történt, hanem azt is, hogy a változás szokatlan-e, és milyen irányba mozdult el a vállalkozás.
A hétköznapi adatokban is ott van a jelzés
Használható pénzügyi felismeréshez nem mindig szükséges új rendszert vagy különleges adatforrást bevezetni. Gyakran azokban az adatokban van a legtöbb lehetőség, amelyeket a vállalkozás már most is rendszeresen rögzít.
A számla kiállításának, esedékességének és kifizetésének dátuma például megmutathatja, hogyan változik az ügyfelek fizetési fegyelme. A bevétel ügyfelenkénti bontása láthatóvá teheti, ha a vállalkozás túlzottan függ néhány nagy partnertől. A rendszeresen visszatérő kisebb költségek pedig együtt már olyan növekedést okozhatnak, amely az egyes számlák ellenőrzésekor nem feltűnő.
Ugyanígy sokat mondhat:
- mely hónapokban változik meg rendszeresen a bevétel vagy a költségszint;
- milyen gyorsan fizetnek az egyes ügyféltípusok;
- mely szolgáltatások mellett keletkezik aránytalanul sok járulékos költség;
- mely kiadások nőnek gyorsabban a bevételnél;
- mennyire egyenletes a pénz beérkezése az év során.
Az adat értékét nem az határozza meg, hogy önmagában mennyire látványos. Egy egyszerű dátum, kategória vagy megjegyzés is fontos összefüggést tárhat fel, ha megfelelő kérdéshez kapcsoljuk.
A vizualizáció gyorsítja az értelmezést
Egy jól megválasztott grafikon olyan változásokat is gyorsan láthatóvá tehet, amelyek egy hosszú táblázatban könnyen elvesznek. Egy idősor megmutathatja a trendet, egy oszlopdiagram összehasonlíthatja a kategóriákat, egy terv–tény ábra pedig kiemelheti az eltéréseket.
A vizualizáció nem helyettesíti az elemzést. Abban segít, hogy a vezető gyorsabban észrevegye, hol érdemes mélyebbre ásni.
Francis Anscombe klasszikus statisztikai példája négy olyan adatsort mutatott be, amelyek főbb számszerű jellemzői szinte megegyeztek, grafikonon ábrázolva mégis teljesen eltérő mintázatot adtak. A tanulság ma is érvényes: az összesített mutatók önmagukban elrejthetnek fontos eltéréseket.
Egy vezetői riport ezért nemcsak kiszámolja a mutatókat, hanem olyan formában jeleníti meg őket, amely segít felismerni a trendeket, a kiugró értékeket és a szokatlan kapcsolatokat.
A jó ábra egyértelmű kérdésre válaszol
Nem minden adatból kell grafikont készíteni. A túl sok mutató, szín és vizuális elem ugyanolyan nehezen értelmezhető lehet, mint egy több száz soros táblázat.
A jó vizualizáció egy meghatározott kérdésre ad választ.
- Hogyan változott a bevétel az elmúlt hónapokban?
- Mely költségek tértek el leginkább a megszokott szinttől?
- Mely ügyfelek fizetnek rendszeresen késve?
- Mekkora részt képvisel a bevételből az öt legnagyobb partner?
- Mely szolgáltatások járulnak hozzá leginkább az eredményhez?
Ha nem világos, milyen kérdést kell megválaszolni, a látványos dashboard is csak számok rendezett gyűjteménye marad. A vezetői riportnak először a döntési helyzetet kell érthetővé tennie, és csak utána következik a megjelenítés.
A rossz ábra félrevezethet
A vizuális megjelenítés önmagában nem garantálja a helyes értelmezést. Egy rosszul megválasztott időszak, aránytalan tengely vagy hiányzó összehasonlítás túlzottan nagynak vagy éppen jelentéktelennek mutathat egy változást.
A kiragadott havi adat például növekedést jelezhet, miközben az éves trend csökken. A bevétel emelkedése kedvezőnek látszhat, de ha a kapcsolódó költségek gyorsabban nőttek, a vállalkozás eredménye közben romolhatott. Egy átlagos fizetési idő pedig elfedheti, hogy néhány jelentős ügyfél rendszeresen sokat késik.
A jó vezetői riport ezért megmutatja a szükséges összefüggéseket, és egyértelműen jelzi, miből készült a számítás. A grafikon akkor megbízható, ha az alapjául szolgáló adat és az alkalmazott értelmezés is ellenőrizhető.
A vezetői riport nem a könyvelés díszítése
A könyvelés a megtörtént gazdasági események hiteles rögzítését biztosítja. A vezetői riport erre az alapra épít, de más kérdéseket tesz fel.
Nemcsak azt vizsgálja, mennyi volt a bevétel vagy a költség, hanem azt is, mi változott, mi okozhatta az eltérést, és hol lehet szükség további figyelemre. A pénzügyi dashboard ezért nem egy szebb főkönyvi kivonat. Olyan nézetet ad, amely a cégvezető számára fontos összefüggéseket emeli ki.
Ehhez a könyvelési adatokat gyakran össze kell kapcsolni más üzleti információkkal. Ilyen lehet a várható megrendelésállomány, a szerződések ütemezése, a kintlévőségek állapota vagy egy tervezett beruházás költsége. A könyvelés megmutatja, mi történt. A vezetői kép abban segít, hogy érthetőbb legyen, miért történt, és mire kell figyelni a következő időszakban.
Nem több adat, hanem tisztább pénzügyi kép kell
Egy jó vezetői riport nem attól értékes, hogy sok oldalt, grafikont és mutatót tartalmaz. A lényeg az, hogy a vezető rövid idő alatt megértse, mi változott a vállalkozásban, melyik eltérés jelentős, és milyen kérdést kell tovább vizsgálni.
Ehhez három feltétel szükséges:
- megbízható és következetesen kezelt adatok;
- az üzleti kérdéshez illeszkedő mutatók és összehasonlítások;
- egyszerű, érthető és ellenőrizhető megjelenítés.
A vizualizáció így nem öncélú grafika. Kapcsolatot teremt a könyvelési adat és a vezető mindennapi kérdései között. Segít észrevenni azt, ami egy táblázatban rejtve maradna, és világosabbá teszi, hol érdemes további magyarázatot kérni.
Related articles
- Where bookkeeping ends and financial consulting begins – why accurate accounting alone is not enough for management decisions.
- AI a gyakorlatban: adatok, kontroll és megtérülés – mikor segít valóban az AI a pénzügyi és adminisztrációs folyamatokban.
More articles on Kontrolling in this area.
Next step
Ha a könyvelési adatok rendelkezésre állnak, de mégsem kapsz belőlük rendszeres és könnyen értelmezhető pénzügyi képet, érdemes áttekinteni, mit lehetne jobban láthatóvá tenni. Nézzük meg együtt, milyen vezetői riport segítené leginkább a vállalkozásodat.
Sources
- Microsoft Learn: Financial analytics – Business Central
- Office for National Statistics: Principles of data visualisation
- Francis J. Anscombe: Graphs in Statistical Analysis